
【皓月研究】太空算力的第一笔钱从哪里来?
来源:皓月实验室 | 日期:2026-10-28 12:56:42 作者: 阅读次数:
从美国轨道AI布局,到中国商业航天的现实机会
行业观察 / 2026年10月
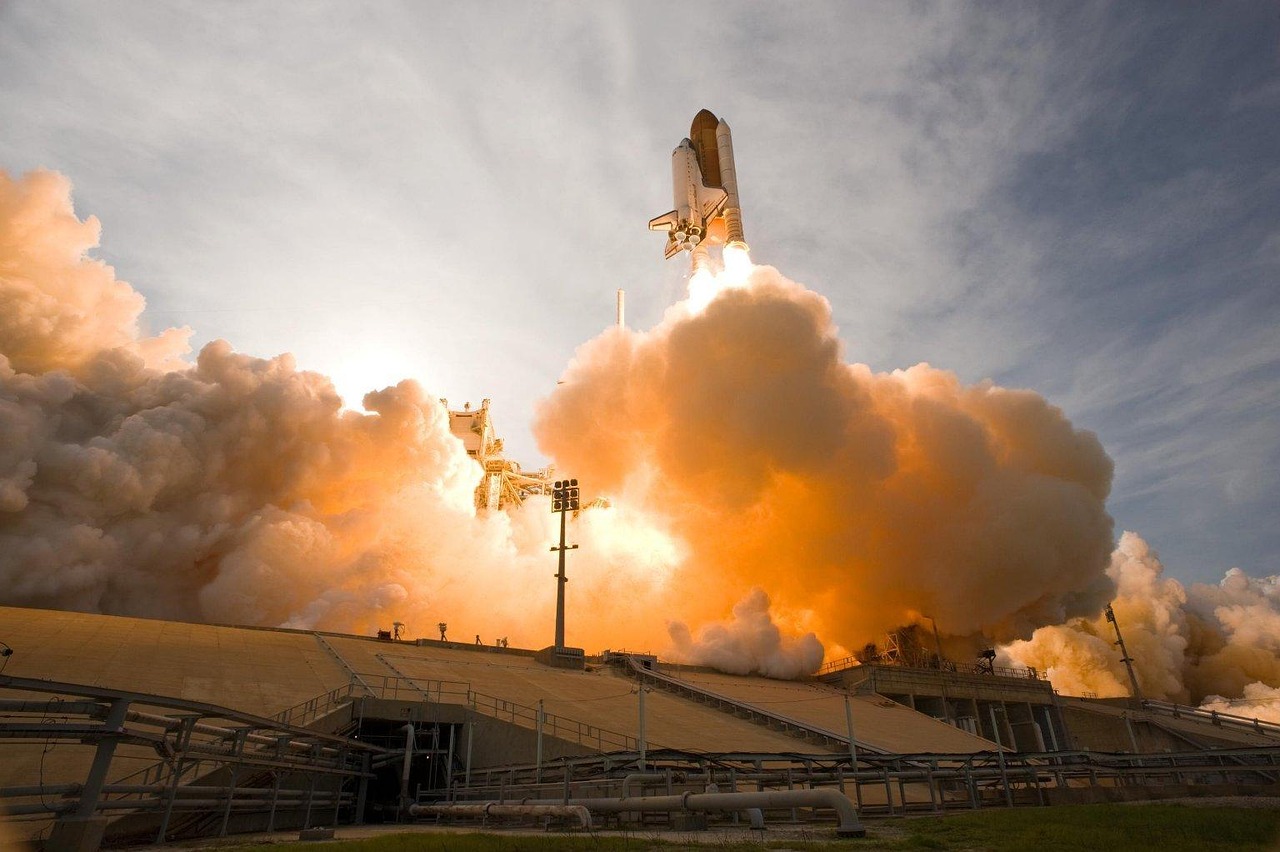
今年以来,关于太空算力的消息越来越密集。SpaceX向美国FCC申请建设最多100万颗卫星组成的轨道数据中心系统;8月,英伟达披露与SpaceXAI合作的Starmind计划;10月,谷歌把Project Suncatcher原型卫星送入轨道。申请、合作方案和在轨试验,被放进同一张行业图谱里,似乎一场新的算力基础设施竞赛已经开始。[1][2][3]
过去几个月,我们接触的很多商业航天项目也在谈算力。有人做卫星平台和计算载荷,有人研究空间目标观测与自动避碰,还有团队把目标放在未来的轨道数据中心。谈到实际客户时,各家的答案差别很大。这恰恰是当前研究太空算力最值得抓住的地方。技术在往前走,商业化还分着好几个阶段。有些任务已经每天发生,只等更好的处理工具;有些需求需要等发射、热控和通信成本继续下降。决定企业收入的,最终是客户会把哪一笔预算放过来,以及这项服务能否持续交付。
算力先服务卫星,钱才有机会流进来
太空算力目前有两种截然不同的使用方式。一种处理太空中产生的数据,包括遥感影像、空间目标观测,以及卫星健康监测与自主运控;另一种接受来自地面的计算任务,把AI训练、推理搬到轨道上。前者已经嵌在航天任务里,后者要面对地面数据中心的成熟供给和持续降价。美国GAO今年也判断,处理空间原生数据的小型计算设施,成熟度可能领先于大型轨道AI训练中心。[5]
星上计算最容易理解的场景是遥感。卫星拍到一幅图像,可能有大半画面被云层遮住,客户关心的船舶、火情或港口变化只占其中一小部分。如果先在轨完成筛选和初步识别,地面就可以更早收到可用结果。欧洲航天局的Φsat-2在2024年入轨,2025年进入科学数据交付阶段,已用于云层筛选、船舶识别,以及灾害相关分析等任务。[4]
这类价值有一个前提:数据被压缩、舍弃之后,不能让客户错过关键目标。海上监测和灾害应急对漏检很敏感,原始数据还可能承担复核和取证用途。只展示一段模型在轨跑通的视频,远远不够。客户需要看漏检率、处理时延和节省的回传量,以及出现异常时能否追溯原始记录。而且,“下传带宽不足”并不会一直是同一个约束。中科院空天院今年1月利用AIRSAT-02完成120Gbps星地激光通信实验,单次最长连续通信达到108秒。这距离全球、连续且低成本的运营还有工程距离,但卫星往地面传数据的能力确实在改善。[6] 若一家公司主要靠节省流量解释星上算力的价值,今后还得不断和更便宜的通信方案比较。
更值得关注的是需要卫星当场反应的任务。随着卫星承担的任务越来越复杂,很多事情已经不能完全依赖地面控制。比如,卫星发现异常目标后需要及时调整观测方向,设备出现故障时需要自主判断和处理。如果每次都要等待地面人员分析、发送指令,可能已经错过了处理时机。星载计算能够提高卫星的自主运行能力,这种价值比较直接,客户也更容易为此付费。
短期判断一个星载计算项目,应该先看它替代了现有工作流程中的哪一步。如果只是把地面的推理任务换个地点运行,商业价值可能有限;若能让卫星少等一个地面窗口、少做一次人工处置,或把某类风险控制在可量化范围内,订单的逻辑才会清楚一些。
美国的实践,藏在已经形成的航天运营体系里
英伟达公布的Starmind方案,拟在首代AI卫星上使用经优化的Vera Rubin NVL72架构。[2] 地面AI芯片的计算和软件生态可以借用,太空环境却会让系统重新面对辐射、散热和高可靠供电。谷歌10月送入轨道的Suncatcher原型卫星,目前承担的就是芯片环境适应性等验证任务,距离按客户订单交付大规模计算服务,还有相当长的路。[3]
这里有个容易被忽视的工程问题。地面AI集群里的GPU需要高速交换数据,训练任务尤其依赖低时延互联。谷歌在2025年公开的研究中估算,轨道AI集群的星间链路需要达到数十Tbps级,并考虑让卫星保持数百米量级的相对距离来改善光链路预算。[8] Starlink已有成熟的星间激光通信,并不意味着其现有网络能直接承担这样的集群互联。越追求高密度计算,星间链路、编队控制和轨道安全就越难分开设计。
SpaceXAI还有一个独立创业公司难以轻易复制的条件,它已经在地面经营AI计算业务,未来可能为轨道设施提供内部试验任务。不过,内部负载能否承受轨道计算的额外成本,目前也没有公开结果。独立企业若按同样的技术路径创业,发射、造星和通信,以及保险与客户获取往往要向不同的供应商采购,项目融资成本与运营现金流压力会明显更高。
所以美国路线最值得研究的地方,仍是SpaceX的产业组织能力。拥有发射能力、制造节拍和网络资源,以及潜在自有需求的运营主体,更容易把一次次试验转成产品迭代。单纯比较哪家公司先把高性能GPU送上天,很难判断最终谁会拿走利润。
中国的机会,先看进入什么供应链、服务什么任务
中国在技术验证上已经有了自己的样本。2025年5月,之江实验室牵头的“三体计算星座”首批12颗计算卫星入轨。[9] 北京依托“天算星座”也开始常态化提供在轨试验服务,2026年9月该体系已有16颗低轨卫星和7座地面站,支持了数百次在轨试验。[10]
这些进展证明了软硬件上天、在轨运行和任务开放的能力,但商业上还有一段需要补的距离。尤其对于在轨算力来说,客户是否连续使用、每次付费多少,以及是否愿意在下一颗星继续采购等指标更能说明产品成熟度。
国内首先会遇到的需求,仍与大规模组网、遥感和既有航天任务紧密相关。国家星座建设能够提供稳定的技术标准和验证机会,也决定了新产品进入供应链要经过较长的可靠性考核。许多零部件在地面测试通过之后,还需要经过整星集成、环境试验和在轨验证。大批量订单通常更倾向采用更可靠的方案。从这个角度看,国内企业的差异化可能在于系统工程与交付能力。以星载计算为例,如果一套模块能同时满足功耗、重量和容错,以及软件升级要求,且已经通过总体单位验证,价值通常要高于纸面算力更高、却需要重新设计供电与热控的方案。还有一些看上去不显眼的能力,例如故障恢复、软硬件版本一致性,以及自动化测试与在轨更新,随着卫星数量增加,可能直接影响整个星座的运维成本。
从投资角度看,太空算力产业链中有几个方向值得重点关注。首先是能够提供完整产品的企业。比如,将传感器、计算芯片和算法集成在一起,让卫星直接具备目标识别、数据分析和自主控制等能力。这类产品可以随着新一代卫星的升级进入采购体系,商业化路径比较清晰。
其次是关键零部件和设备供应商,包括高可靠电源、散热和计算板卡,以及激光通信设备与卫星自动化装配和测试设备。这些产品可以同时服务通信、遥感和计算等不同类型的卫星,客户范围更广,也有机会随着卫星批量生产持续受益。
星载操作系统、算力调度和多星协同软件也值得关注。这类软件未来有机会应用于不同厂商的卫星和星座,具备一定的平台化潜力。不过,目前各家卫星的硬件和技术标准差异较大,能否实现规模化复制,还需要看行业标准的统一程度,以及实际的客户落地情况。
国内直接建设面向通用AI市场的轨道数据中心,短期内还缺少足够清晰的支付逻辑。国内地面算力服务竞争充分,电力、机房和通信等供应条件与美国也不同。轨道计算若主要按GPU小时出售,就必须解释客户愿意承担哪些额外成本;若面向保密、时效或特定空间任务提供高附加值服务,市场规模又需要再做考量。相比宏大的千星规划,眼下能复购的载荷订单和长期运控合同更值得跟踪。
空间安全方案可能更早实现落地
太空算力还会带来一项现实的附加需求。更多卫星投入运营之后,空间目标监测、碰撞预警和自主规避都需要更频繁地处理数据。欧洲航天局2026年空间环境报告统计,2025年全球发射超过300次,送入轨道的新载荷超过4000个。报告同时指出,部分繁忙轨道仍在积累碎片,碎片与在轨物体来源的关联工作也越来越困难。[12]
卫星轨道高度不同,监测的任务也不同。ESA资料显示,600公里以下主要分布着能够主动机动的卫星;600至1100公里还聚集了大量多年累积的历史碎片。前者尤其重视运营商之间及时交换轨道和机动信息,后者对观测覆盖、轨道预报精度的要求更高。[12] 设备所在轨道、传感器能力和客户类型,会让空间态势感知市场分化出不同产品。
SpaceX已经提供了一个很有代表性的解决思路。Stargaze利用Starlink原有的星敏感器观测空间目标,官方披露每天处理超过3000万次目标过境观测。[13]
空间监测网络本身也有几种差异很大的做法。地面光学站受天气和观测条件限制,却容易维护升级;专用天基卫星能补足部分观测盲区,但建设和发射成本较高;借用通信星座已有传感器则更依赖运营商的合作和数据授权。三种方式最终可能共存。
当前,基础空间安全信息正在由公共部门供给。美国NOAA牵头的TraCSS面向民用和商业运营商提供基础空间态势感知与交通协调服务。2026年10月,系统已有87个试点用户组织,覆盖超过1.1万颗在轨卫星。[14]
国内情况又有所不同,国家航天局2025年行动计划提出建设空间碎片自主编目动态数据库,开展碰撞预警与风险研判,并推动商业航天强制保险制度建设。[16] 行业正在补齐基础能力,未来第三方服务会与国家公共体系、星座运营商自建系统同时存在。
从商业化角度看,更有机会实现落地的,是那些能帮助卫星运营商解决实际问题的服务。比如,发现现有监测系统难以发现的卫星或太空碎片,提高碰撞预警的准确性,或者将预警系统与卫星控制系统连接起来,让卫星能够及时采取避碰措施。对客户来说,这些能力的价值很直接:降低卫星碰撞风险,减少误报带来的不必要变轨,节省燃料和运营成本。相比单纯提供轨道数据,能够进一步提供风险分析和自动避碰服务的企业,更有机会形成产品差异化和较强的收费能力。
从目前证据看,太空算力的产业机会大致会按应用成熟度逐步展开。星上数据处理和智能运控已经有试验基础,也能对应现有卫星预算;空间安全、在轨协同可能随着星座规模扩大增加采购;通用轨道AI数据中心则需要发射、热控和互联,以及设备寿命共同改善,需要在更长远的时间轴上进行规划。
一个项目拿到在轨测试机会,距离形成连续订单还有几步;拿到一次订单,距离形成可重复、可盈利的运营模式又有几步。真正值得持续跟踪的公司,会逐渐拿出在轨运行记录、客户复购和单位成本改善的证据。这些进展可能没有百万颗卫星规划那么吸引眼球,却更接近太空算力生意开始成立的时刻。
资料来源
[1] 美国FCC,SpaceX轨道数据中心系统申请受理公告,2026-02-04
[2] NVIDIA,SpaceXAI Starmind及Vera Rubin合作公告,2026-08-24
[3] Google,Project Suncatcher原型卫星入轨,2026-10-01
[4] ESA,Φsat-2科学阶段与在轨AI应用,2025-07-15
[5] 美国GAO,Data Centers in Space,2026-04-28
[6] 中国科学院空天信息创新研究院,120Gbps星地激光通信实验,2026-01-30
[7] Starlink,2025 Progress Report,2025年
[8] Google Research,轨道AI基础设施系统设计与成本推演,2025-11-04
[9] 新华社,“三体计算星座”首批12颗卫星入轨,2025-05-15
[10] 北京市海淀区,天算星座在轨试验云服务进展,2026-09-07
[11] 北京市人民政府网站,鸿鹄03星与自动化卫星产线,2026-08-20
[12] ESA,Space Environment Report 2026,2026-09-14
[13] Starlink,Stargaze空间态势感知技术说明,2026年
[14] 美国NOAA,Traffic Coordination System for Space,2026-10
[15] 北京市科学技术委员会,北京商业空间态势感知观测阵列,2026-06-29
[16] 国家航天局,商业航天高质量安全发展行动计划(2025—2027年),2025-11
[17] 北京太空算力创新中心,太空操作系统开源标准体系发布,2026-06

END

- 【皓石交易】加速卫星互联网产业布局,鸿擎科技完成超13亿元Pre-B轮融资,皓石资本担任财务顾问
- 【皓石交易】皓石资本助力昆桥资本完成近两亿元S基金份额转让
- 【皓石交易】欧税通完成2.8亿元融资并控股收购广东能标检测,皓石资本担任独家财务顾问
- 【皓石交易】ReRAM先锋企业燕芯微天使轮融资近亿元,领航新界领投,皓石资本担任财务顾问
- 【皓石交易】峰智睿联完成A轮融资,皓石资本担任财务顾问
- 【皓石交易】彩智科技完成智谱领投的数千万元天使轮融资,皓石资本担任财务顾问
- 【皓石交易】龙讯旷腾完成A++轮融资,皓石资本担任独家财务顾问
- 【皓石交易】工业网络安全企业天地和兴完成约8亿元融资,北京市国资、联通中金、蜂云资本领投
交易案例

鸿擎科技
鸿擎科技由国内商业火箭头部企业蓝箭航天孵化,是一家专注于商业卫星整星、卫星平台及核心分系统研发制造的商业航天企业。在国家卫星互联网领域,鸿擎科技已完成多轮技术验证及卫星研制交付,成为国家核心卫星互联网项目遴选出的整星供应商之一。
燕芯微
燕芯微由北京大学集成电路学院先进存储与智能计算实验室孵化,由国内先进存储领域最权威专家和行业顶尖学者领衔创立,基于北京大学多年ReRAM产学研积累,提出了「器件-阵列-芯片」成套ReRAM全自主知识产权关键技术,是国内新型存储器研发的先锋。
峰智睿联
致力于新能源汽车智能动力域控制器的研发和生产。公司以优化新能源汽车整车能效、降低整车成本、提前预警故障为目标,拥有新能源汽车三电控制、整车电气系统开发与系统集成、车辆运营大数据挖掘与应用、整车能量智能管理等先进的技术能力。
彩智科技
长期专注于可信AGI(通用人工智能)研究的AI老兵玩家,致力于可解释、可溯源的大模型应用落地。
天地和兴
全生命周期工控安全解决方案提供商,工控安全领域细分行业龙头,主要应用于石油、电力、工业制造等行业。
北大英华
中国最大的法律信息与知识内容供应商。公司拥有目前最成熟、专业、先进的法律信息全方位检索系统。由北京大学投资控股,北大法学院主管的高新技术和软件企业。
广通优云
专注于IT运维软件领域,为企业级用户提供安全、稳定、可信的运维软件和服务。2016年,率先在业内提倡“双态运维”的理念,创新地提出“运维PaaS支撑平台”与“软件定义运维”两大理念并先行落地实践,构筑可持续运维驱动力。


 京公网安备11010802047724号